Mercado
Financiamento imobiliário em 2026: Selic, SFH e Minha Casa Minha Vida na condução da venda
Com a Selic em 13,75%, o financiamento é um dos assuntos centrais da jornada de compra. Veja o cenário de crédito, as regras do SFH e do Minha Casa Minha Vida e como preparar o atendimento comercial.
 Por Giovane GLGS Solution
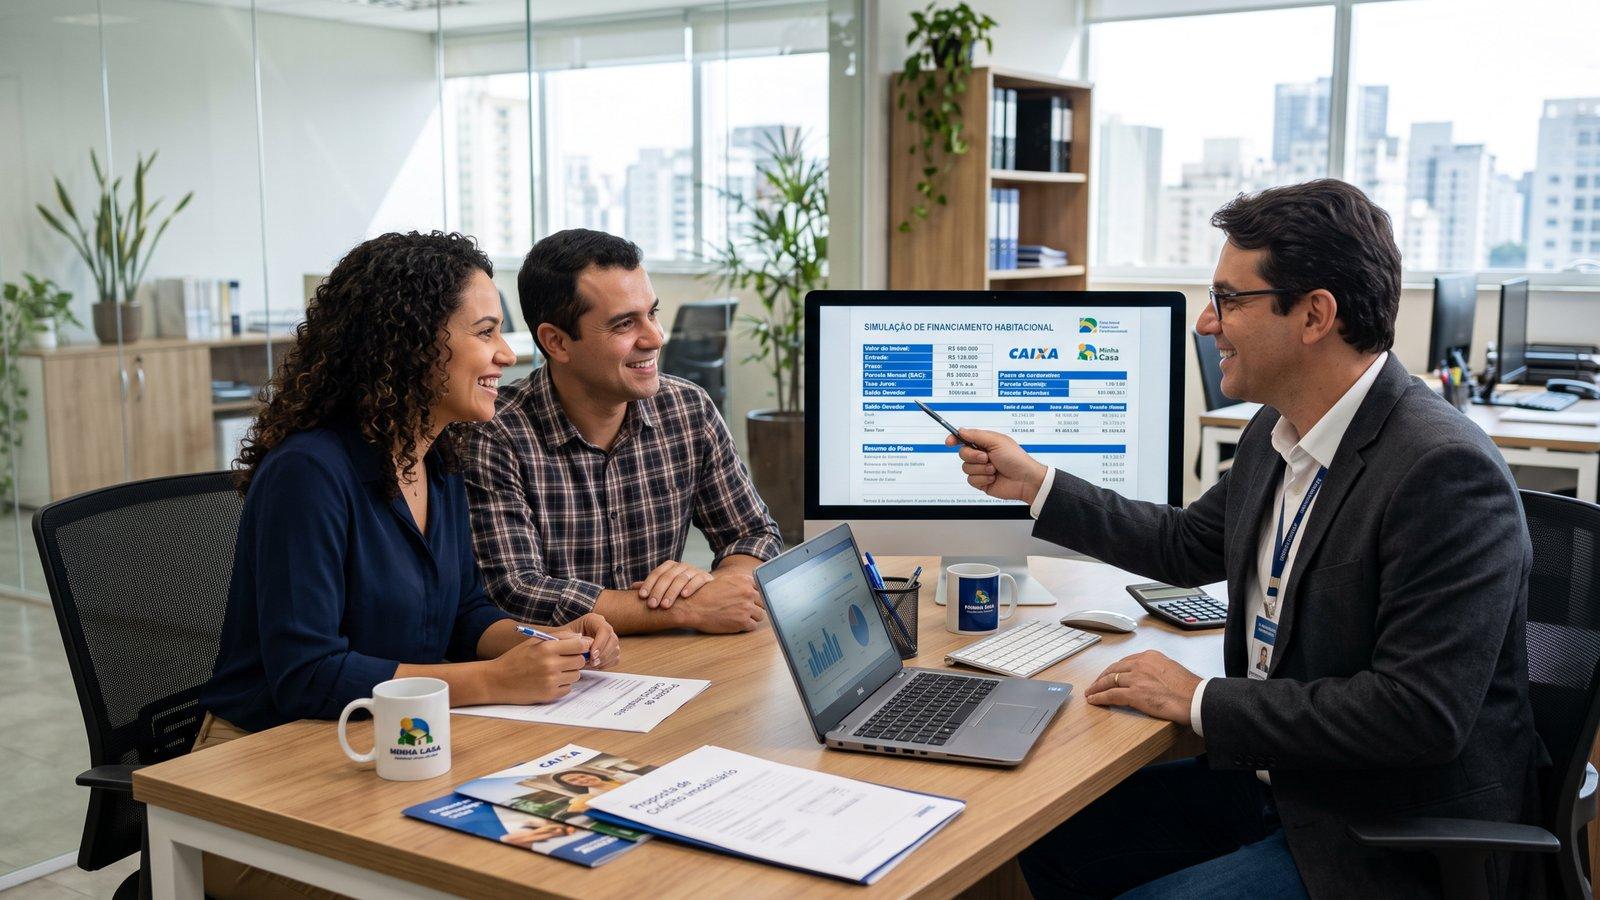
Imagem: GLGS Solution
O financiamento está no centro da jornada de compra de um imóvel. Quando a equipe comercial domina o cenário de crédito e conduz a simulação com segurança, o cliente decide com mais confiança. Este artigo reúne os pontos principais de 2026 e orientações práticas para o atendimento.
As condições de financiamento variam por instituição, perfil do comprador e data. Sempre valide simulações e regras com o banco responsável.
O cenário de juros
Em 4 de novembro, o Copom manteve a Selic em 13,75% ao ano, interrompendo uma sequência de cinco reduções. Análise do BB Investimentos divulgada no início de outubro observou que o ciclo de flexibilização iniciado em março produziu, até então, efeitos limitados sobre as taxas de financiamento imobiliário. Isso mostra que o custo do crédito para o comprador responde a diversos fatores, entre eles as expectativas para os juros de longo prazo.
Na prática, o tema juros aparece cedo na conversa com o cliente, e vale preparar respostas claras.
Regras que ampliaram o acesso em 2026
- Teto do SFH: foi atualizado de R$ 1,5 milhão para R$ 2,25 milhões, após sete anos sem correção, ampliando as condições de financiamento para imóveis de maior valor
- Minha Casa Minha Vida: o programa recebeu regras ampliadas em 2026, com atendimento a famílias com renda de até R$ 13 mil, Faixa 4 e tetos de imóveis atualizados, mantendo taxas atreladas às faixas de renda
- Caixa: o banco projeta alcançar R$ 1 trilhão em sua carteira de crédito imobiliário em 2026, apoiado por mudanças nas regras do financiamento com recursos da poupança
Cada alternativa atende a um perfil. Conhecer as faixas e os limites permite direcionar o cliente à linha mais adequada.
Quem sente mais o custo do crédito
Analistas do setor apontam que os juros elevados se propagam ao crédito imobiliário e limitam a capacidade de compra, principalmente de quem está fora do Minha Casa Minha Vida. Esse é o perfil da classe média, que tende a financiar com recursos de mercado e a avaliar com mais cuidado o valor da parcela. É o público que mais se beneficia de uma abordagem consultiva e de simulações detalhadas.
Preparando o atendimento comercial
Antes da visita
- Coletar informações básicas: renda familiar, entrada disponível, uso de FGTS e prazo desejado
- Oferecer uma pré-simulação com a faixa de parcela estimada
Durante a conversa
- Apresentar mais de um cenário: entrada maior ou menor, prazos diferentes, uso do FGTS
- Explicar a diferença entre parcela, prazo e custo total
- Esclarecer o que está incluído: taxas, seguros e documentação
Depois da proposta
- Acompanhar a análise de crédito e manter o cliente informado
- Reforçar prazos e documentos necessários
- Manter contato com quem pediu mais tempo para decidir
Comunicação clara no marketing
- Peças com condições vigentes e data de validade
- Conteúdo educativo sobre financiamento: passo a passo, documentos e dúvidas frequentes
- Landing pages com simulador ou formulário de pré-análise
- Linguagem simples, sem termos técnicos sem explicação
Conclusão
Em um ambiente de juros elevados, a equipe comercial que domina o crédito e conduz a simulação com clareza ganha a confiança do cliente. Marketing e vendas alinhados em torno dessas informações encurtam o caminho entre interesse e decisão.
Quer preparar o atendimento e os materiais do seu empreendimento para essa conversa? Fale com a GLGS.
Fontes: Banco Central (Copom de 4/11/2026); Suno Notícias (BB Investimentos); Registro de Imóveis do Brasil (teto do SFH); InfoMoney (Caixa); Portas (análise da Eleven Financial); portais de notícias sobre as regras do Minha Casa Minha Vida em 2026.

Escrito por
Giovane GLGS Solution
Equipe GLGS. Compartilhando ideias para o mercado imobiliário comunicar melhor e vender com mais encanto.